Nuevo Informe Institucional
Acceda a nuestro informe estratégico sobre activos comerciales esenciales y crédito privado en EE.UU.
Leer Informe
La asequibilidad para adquirir vivienda se encuentra en mínimos generacionales, la oferta habitacional en EE.UU. se sitúa en apenas 3.8 meses frente a los 13 meses previos a la crisis de 2008, y se absorbieron 544,000 unidades de departamentos en un solo año, lideradas por la Clase B. El sector multifamiliar es nuestra menor asignación y nuestro ingreso de ajuste más dinámico. Ambas decisiones son estratégicas.
“La matemática que antes impulsaba a un hogar de rentar a comprar dejó de funcionar. Entre los niveles de precios y los costos de financiamiento, la brecha mensual entre ser propietario y alquilar la misma vivienda es la más amplia en décadas. Hogares que habrían comprado hace tres años hoy alquilan, y lo hacen por más tiempo y en segmentos de mayores ingresos de lo que el mercado solía ver.”
Esta brecha generacional representa una barrera permanente para acceder a una vivienda propia, manteniendo a sectores de altos ingresos en el mercado de alquiler por tiempo indefinido.
La demanda de alquiler es estructural, no coyuntural. No depende del crecimiento laboral en una sola industria ni de que una empresa permanezca en la ciudad. Depende de una brecha habitacional que tomará años de construcción cerrar — edificación que no avanza ni de cerca al ritmo necesario.
La nueva oferta de Clase A entregada en un mercado sensible a los precios compite a base de concesiones. El producto Clase B bien ubicado y con alquiler accesible cuenta con la base de inquilinos y el poder de fijación de precios. Esa es la parte del mercado que adquirimos.
El retail y el sector médico nos otorgan certeza a diez y quince años. El sector multifamiliar nos brinda lo opuesto: cada unidad se reajusta al mercado anualmente. En periodos inflacionarios, esta es la posición del portafolio que mantiene el ritmo, y es exactamente por eso que la combinamos con activos de arrendamiento a largo plazo.
MENOR RENDIMIENTO INICIAL → MENOR ASIGNACIÓN EN EL PORTAFOLIO
INCORPORADO POR LO QUE APORTA AL CONJUNTO, NO SOLO POR SU RENDIMIENTO AISLADO.
“La oportunidad en el sector multifamiliar no consiste en encontrar un edificio de apartamentos. Consiste en encontrar uno que un operador profesional pueda gestionar sustancialmente mejor que el actual — en un submercado donde nadie pueda construir una propiedad competidora.”
Fricción regulatoria, costo del suelo o zonificación que limita activamente lo que se puede construir al lado. Queremos que la respuesta a «¿qué pasa si alguien construye 300 unidades enfrente?» sea «no pueden».
Una propiedad construida entre los años 1980 y 2000 en un vecindario que se ha revalorizado a su alrededor. La ubicación ya está consolidada; el edificio es lo que requiere intervención.
Un propietario que no ha ajustado las rentas en los últimos tres años, o que mantiene una ocupación del 92% a un precio un 12% por debajo de los comparables. Eso no es un activo estable — es un activo desatendido.
Tiempos de rotación medidos en semanas en lugar de días. Sin programa de renovación de contratos. Servicios no facturados al inquilino cuando el mercado sí lo hace. Nómina y servicios nunca renegociados. Marketing limitado a un letrero en la cerca.
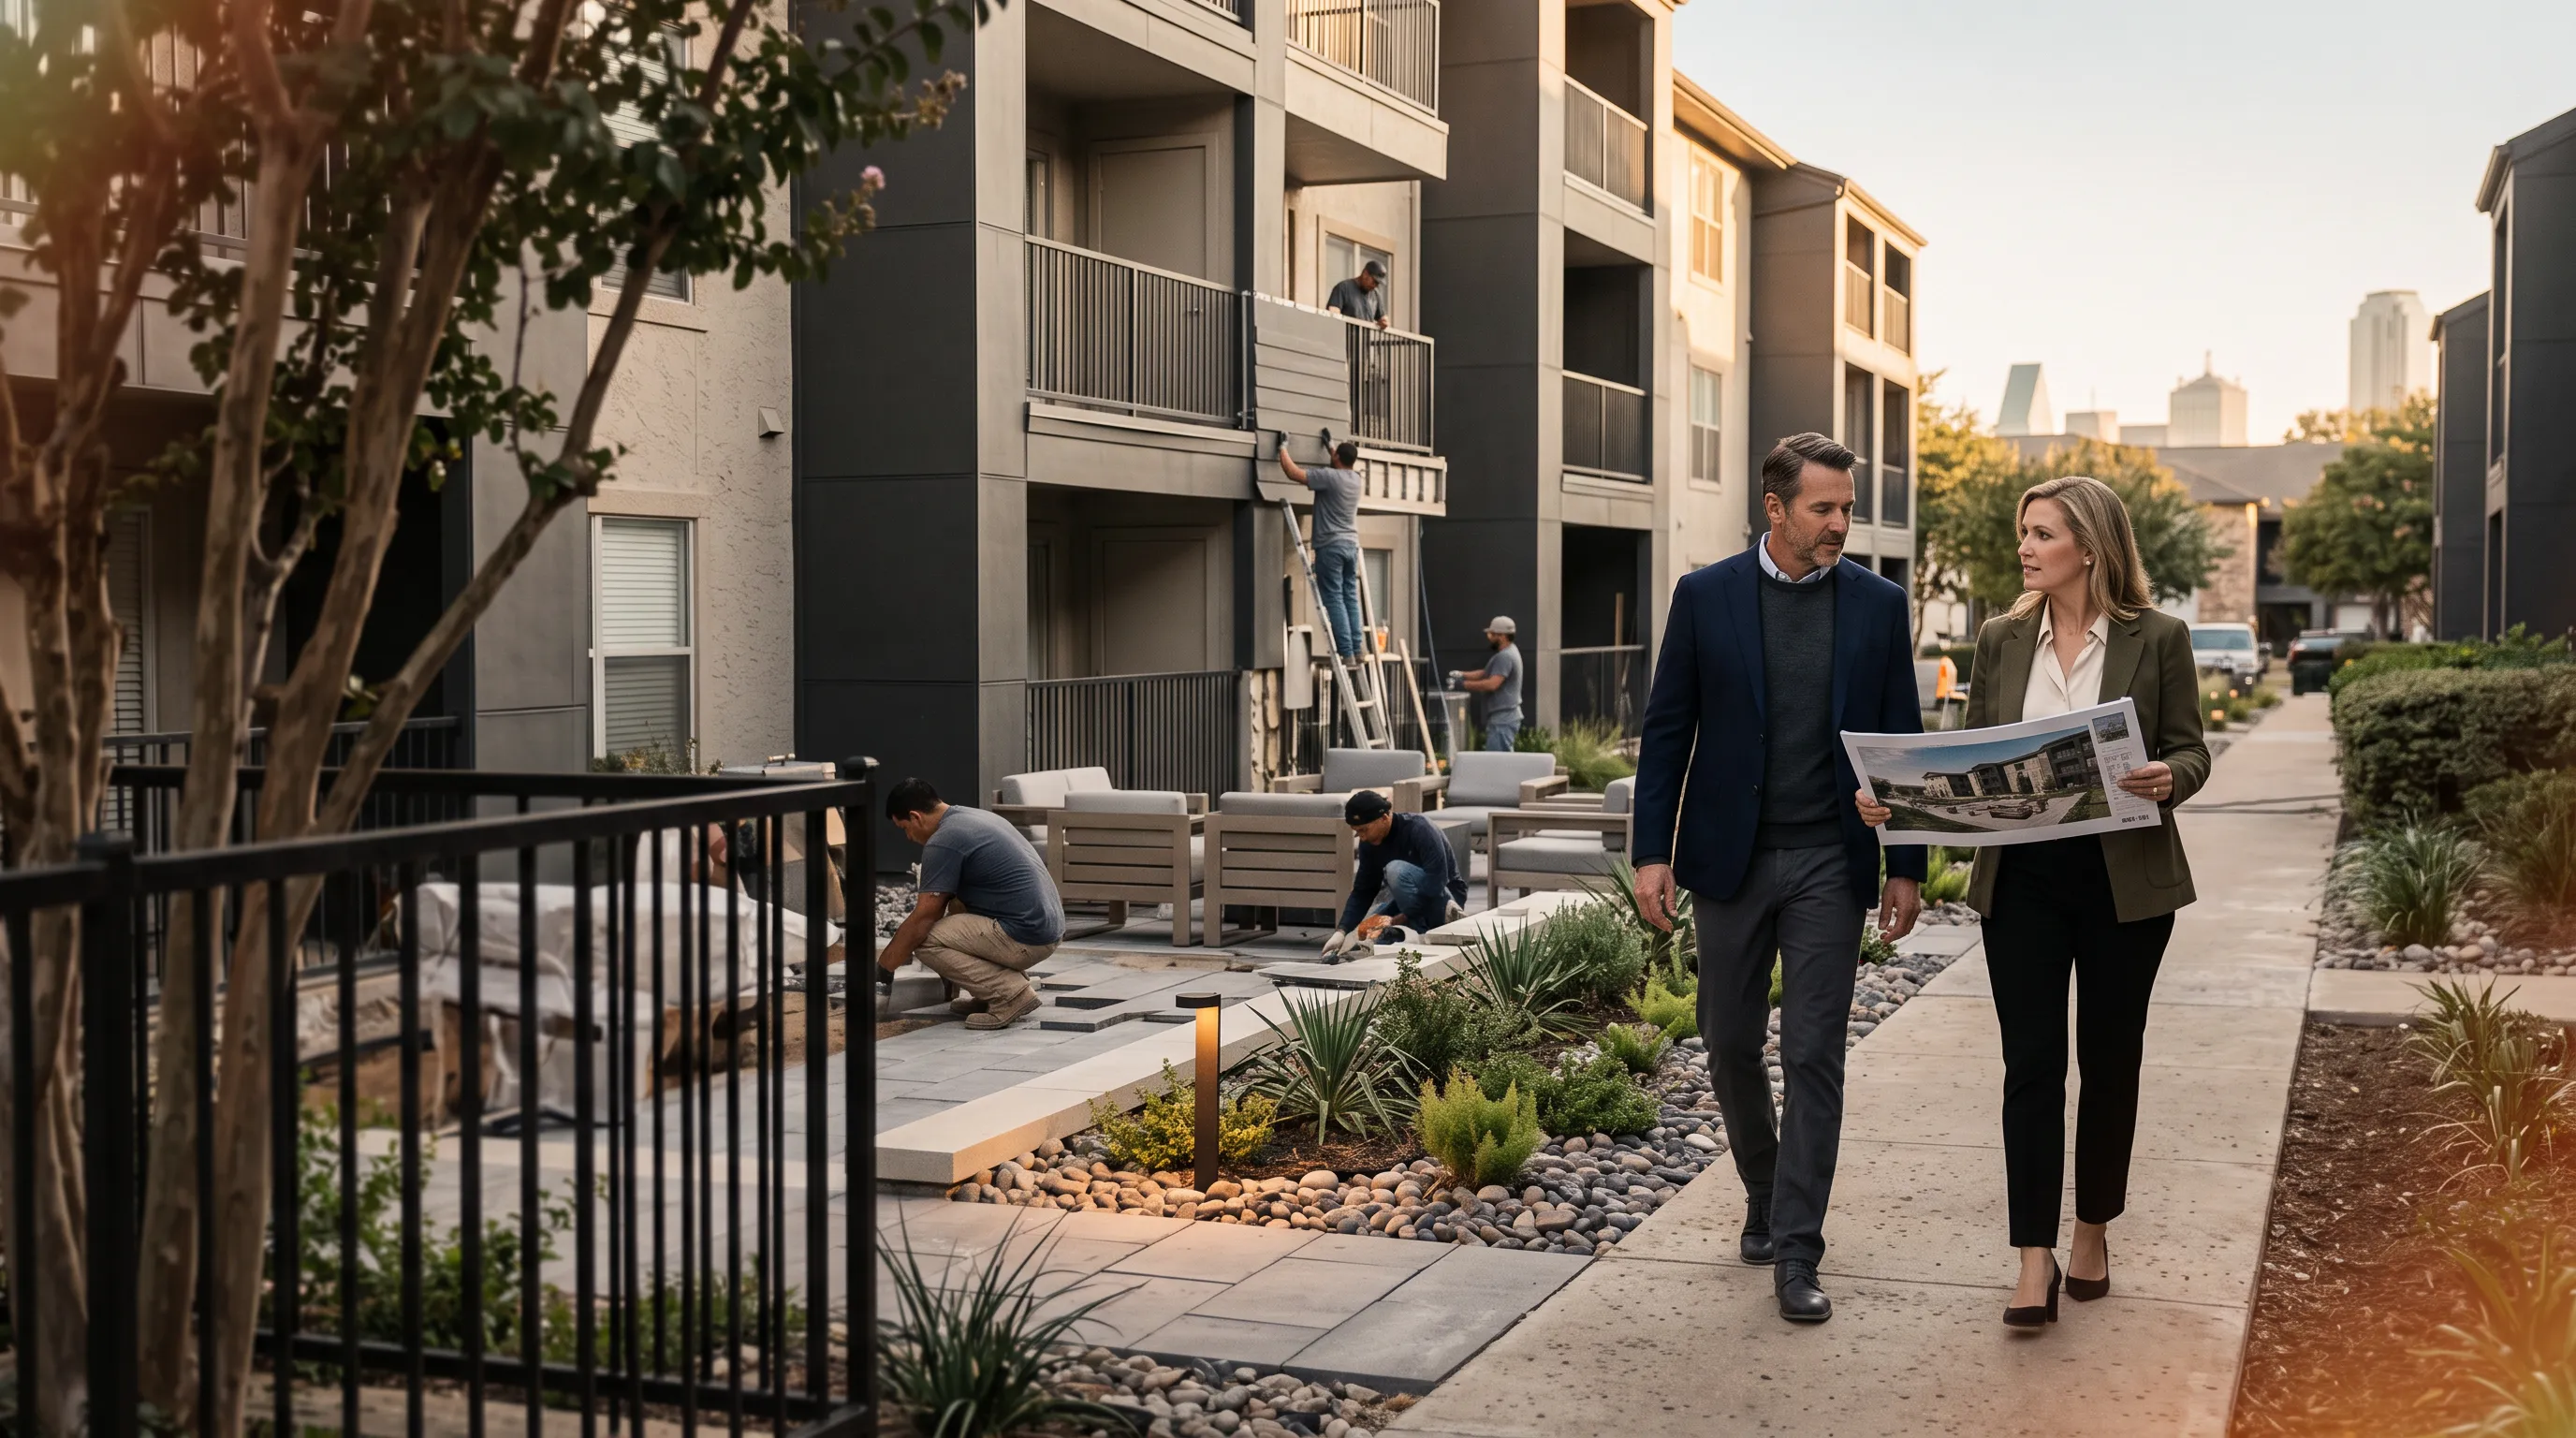
Interiores, amenidades y exteriores — un presupuesto unidad por unidad con una prima de renta específica vinculada a cada mejora y comparables que demuestran su viabilidad. Si no podemos señalar el comparable, no proyectamos el incremento.
Flujo positivo de población, diversificación del empleo y un socio local de gestión inmobiliaria ya establecido. Gestionamos solo lo que está a nuestro alcance.
NUESTROS CRITERIOS DE ADQUISICIÓN
Un enfoque disciplinado y de doble foco para el sector multifamiliar. Buscamos estabilidad física donde las mejoras operativas liberan los verdaderos rendimientos.
Entornos estables Clase B desarrollados alrededor de infraestructura de necesidades diarias y ciclos prolongados de inquilinos.